2026年香港銀行體系房地產貸款總額約34,000億港元,佔銀行總貸款約三分之一;當中住宅按揭約佔56%,商業房地產約佔44%。同樣是「借錢買磚頭」,住宅按揭與商舖貸款的邏輯卻截然不同:前者偏向標準化民生個人信貸,後者則高度依賴商圈價值、租客質素與現金流。
第一,按揭成數。住宅在金管局政策下常規上限為7成;自住首置買家可透過香港按揭證券公司按保計劃,1,000萬元或以下物業最高借9成,1,000萬至1,500萬元最高借8成。商舖完全不適用按保。雖然非住宅按揭上限紙面上放寬至7成,但銀行對工商舖極為審慎,實際普遍只批4至5成;冷門地段、大額物業或銀行收緊額度時,甚至要求更多首期、額外抵押品,或直接拒貸。
第二,還款年期。住宅最長可達30年,審批多以「75或80減樓齡/人齡」計算,攤長年期後每月供款較低,現金流壓力相對緩和。商舖一般最長只批15至20年,極少數優質客戶或地標舖才可能爭取25年。還款期被壓縮三分之一以上,即使貸款額相同,每期供款也顯著高於住宅,對買家現金流要求更大。
第三,審批核心與估價。住宅看重借款人還款能力,包括固定薪金、稅單及供款與入息比率(DSR);住宅屬同質化產品,估價透明度高,差異通常很小。商舖則看舖位本身的生財能力與租客質素,銀行會審視租約租金回報、租客背景及生約死約年期,「連租約舖」往往較「交吉舖」易借。舖位「一舖一價」,銀行估價差異可達20%至30%,查契亦較嚴謹。
第四,利率、回贈與條款。住宅按揭競爭激烈,利率通常較優惠,普遍有1%至2%現金回贈及Mortgage-Link高息存款掛鈎戶口,變相慳息。商舖屬商業貸款,利率一般較住宅高0.5%至1.5%或以上;銀行較少提供現金回贈,通常不設Mortgage-Link,提早還款罰息期或手續費亦往往更嚴苛。
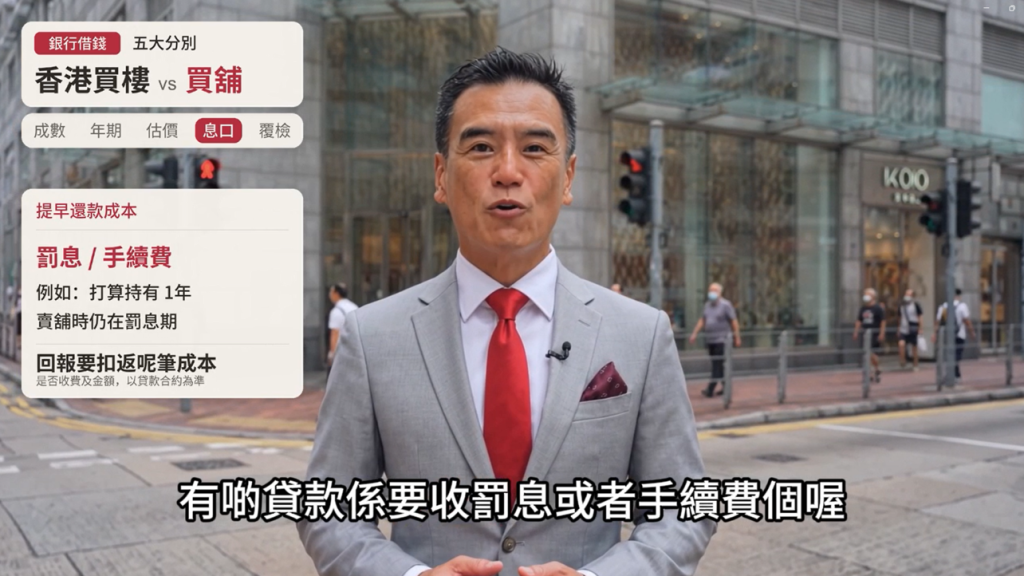
第五,借款架構與覆檢。住宅多數以個人名義買入,屬標準分期貸款,只要準時還款且不違規出租,銀行很少中途重估或Call Loan。商舖為方便日後以公司股份轉讓節省印花稅,或隔離營運風險,投資者常以有限公司持有,銀行會要求股東/董事簽個人擔保,並可能查核擔保人資產淨值。商舖貸款多列入商業信貸額度,部分銀行保留每年覆檢(Annual Review)權利;市況大幅回調或擔保人財務惡化時,融資條款變數高於住宅。
近年銀行對工商舖貸款較審慎,住宅則較寬鬆,因此出現住宅價格升、工商舖跌的局面。但銀行始終需要做生意,風水輪流轉,只要銀行開始放水,工商舖就可望提高一線。
我是盛滙基金創辦人李根興 Edwin,自2009年起本人及基金已成功買入香港175間街舖,人生目標買1,000間,在此繼續同你分享投資物業知識。
李根興博士 Edwin
Whatsapp 90361143
www.bwfund.com | www.edwinlee.com.hk
#香港買樓 #買舖 #按揭 #工商舖 #住宅按揭 #李根興 #盛滙基金
Add comment